

【この記事の結論】
・青色事業専従者給与は、家族への給与を経費計上でき、事業の節税効果を高める制度です。
・青色事業専従者は、生計を共にする15歳以上の家族が年間6ヶ月以上事業に専従する条件があります。
・青色事業専従者給与の適用には、対象年の3月15日までに税務署へ届出書提出が必須です。
・専従者給与は、業務内容や市場相場を考慮し、他の従業員とのバランスが取れた適正額を設定します。
・専従者給与は源泉徴収と年末調整の対象ですが、複数収入がある場合は確定申告が必要です。
・青色申告は、専従者給与の全額経費計上と最大65万円の特別控除で節税効果が高いです。
家族に支払う給与が青色申告における専従者給与の要件を満たせば、必要経費として計上でき節税効果が期待できます。本記事では青色事業専従者給与の適用要件や届出書の記入方法、源泉徴収や年末調整が必要かどうかなどについて詳しく解説します。
青色事業専従者給与は、青色申告を行う際にぜひ知っておきたい制度のひとつです。専従者給与を受け取るための条件や必要な手続き給与額の設定方法など、青色事業専従者給与の重要なポイントをしっかり確認しておきましょう。
目次
閉じる
1.専従者給与とは?
専従者給与とは青色申告をしている事業主が、その事業に専念して働いている家族や従業員に支払う給与のことです。この給与は過度に高額でない限り、青色申告者の事業経費として認められます。
白色申告者の事業専従者控除とは異なる点
青色申告者の専従者給与とは別に白色申告者が支払う専従者給与についても必要経費として計上できる額は「事業専従者控除」として規定されています。
青色申告者の「青色事業専従者給与」と白色申告者の「事業専従者控除」は、取り扱いが異なります。
青色事業専従者給与は基本的に経費として認められる給与額に制限がありませんが、事業専従者控除は一定の金額までしか経費として認められません。具体的には白色申告者の場合、配偶者に対しては最大86万円・15歳以上の親族(配偶者を除く)に対しては最大50万円までが必要経費として認められます。
2.青色専従者給与をもらっている本人は確定申告は不要
青色事業専従者給与に関しては新たに専従者を加えたり、専従者の給与額が変更された場合など青色申告者がその都度税務署に届け出を行う必要があります。また、所得税の徴収についても青色申告者自身に責任があります。基本的には、青色専従者給与をもらっている本人が個別に確定申告をする必要はありません。
事業主が年末調整を行い、給与支払報告書を提出しなければならない
青色事業専従者も給与を受け取っているため、所得税額などの確定手続きを行う必要があります。具体的には事業主である青色申告者が専従者の年末調整を行い、その結果に基づいて給与支払報告書を市区町村の役所に提出します。
3.青色事業専従者給与を経費として認めてもらうための手続き
青色申告者が親族に支払う給与を青色事業専従者給与として経費に計上するためには、「青色事業専従者給与に関する届出書」を所定の期限内に提出する必要があります。
届出書の提出期限や記入方法、提出方法について説明します。
届出書の提出期限
親族に支払う給与を青色事業専従者給与として経費に計上するには、「青色事業専従者給与に関する届出書 」を管轄の税務署長に提出しなければなりません。
提出期限は、青色事業専従者給与を経費に含める予定の年の3月15日です。ただし年の1月16日以降に新たに事業を開始した場合や専従者が加わった場合は、その開始日または専従者が加わった日から2ヶ月以内に提出が必要です。
さらに専従者が増える場合や給与額の変更がある場合は、「青色事業専従者給与に関する変更届出書
」を速やかに所轄税務署長に提出しなければなりません。
4.青色事業専従者として認められるための条件
家族の協力を得て事業を運営している場合においてその家族を「青色事業専従者」として登録して支払った給与を全額経費に計上するためには、事前に「青色事業専従者給与に関する届出書」を税務署に提出するなど一定の条件を満たす必要があります。
同一生計の配偶者や15歳以上の親族が対象
青色事業専従者として認められるには、個人事業主と同居しているか生計を共にしている15歳以上(その年の12月31日現在)の家族や親族であることが求められます。
同居している場合は通常「生計を一にしている」とみなされますが、仮に同じ家に住んでいなくても生活費・学費・家賃などを常に送金している場合は同一生計とみなされます。
その年の6ヶ月以上、事業に従事していること
家族が実際に働くことが前提ですが、その働き方も「たまに手伝う程度」では不十分で「主に従事すること」が求められます。「主に従事する」とは年間の半分以上、つまり6カ月以上は事業に携わっていることを意味します。
具体的に「週に5日・1日5時間働かなければならない」などの時間や労働量は決まっていませんが、もし他に本業がある場合には基本的に専従者として認められません。
事前に税務署への届出が行われていること
家族が青色事業専従者として認められるためには、その年の3月15日までに「青色事業専従者給与に関する届出書」を税務署に提出する必要があります。新たに事業を開始した場合や専従者が新たに加わった場合は、開業日や専従者が加わった日から速やかに提出しましょう。
届出内容通りに給与が支払われていること
届出書に記載された方法で支払い、届け出た金額の範囲内で支給された給与のみが必要経費として認められます。もし実際の業務内容に比べて過剰な額が支払われた場合、その部分は必要経費として認められなくなるので十分な注意が必要です。
(書き方)青色事業専従者給与に関する届出書の記入方法
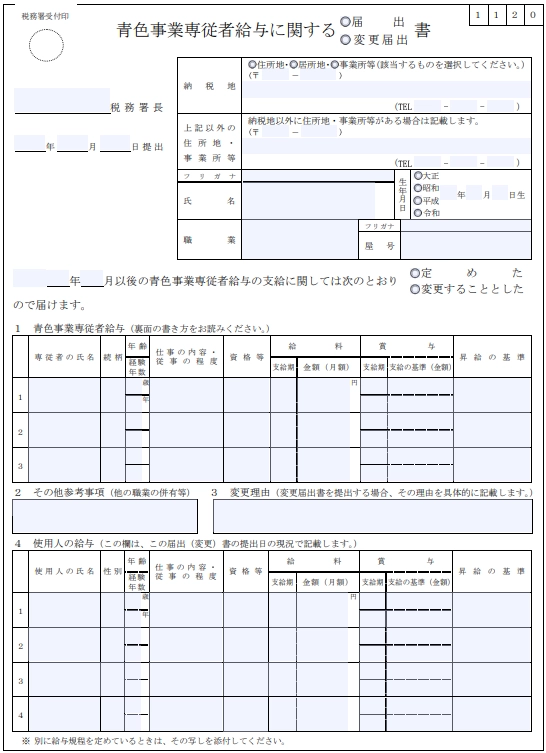
(出典:https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/pdf/h28/13_14.pdf)
「青色事業専従者給与に関する届出書
」は、国税庁のWebサイトからダウンロード可能です。この届出書には提出先の税務署名・事業所または自宅の住所・電話番号を記入します。
記入時に最も迷う部分は、専従者に支払う給与額のところでしょう。
過剰な給与額を設定して税額を減らそうとすることは不適切であり、税務署から指導が入る可能性があるため注意が必要です。給与額は他の従業員の給与水準や、同じ業務内容を持つ他の事例を参考にするのが理想的です。従業員がいない場合は、相場に基づいた金額を設定しましょう。
以下に「青色事業専従者給与に関する届出書」の記入方法を示しますので、参考にしてください。
タイトル
タイトル部分の「届出」にチェックを入れます。
提出先の税務署
提出する税務署名を記入します。
住所・電話番号
事業所または自宅の住所、電話番号を記入します。
氏名・生年月日
氏名・生年月日を記入し、押印を忘れずに行います。
事業内容
小売業や不動産業など、事業の内容を記入します。
屋号
屋号(店舗名等)があれば、記入します。
適用日
例として「令和3年4月以降」など適用を受ける年月日を記入します。
青色専従者給与
専従者についての詳細を記入します。
氏名・続柄・年齢・仕事の経験年数
仕事内容
給与の支給時期・金額・昇給基準
※記入した額よりも多く支払うことはできません。増額する場合は、変更届出書を提出する必要があります。
使用人の給与
他に従業員がいる場合、その概要を記入します。従業員の給与と専従者の給与の差が大きすぎないように注意が必要です。
5.青色事業専従者給与は源泉徴収や年末調整の対象となるのか?
青色申告者から給与を受け取っている親族は、給与所得者に該当します。給与所得者として、正社員・パート・アルバイトなどの一般的な従業員と同じ扱いになります。
そのため従業員に給与を支払う場合と同様に、親族が青色事業専従者給与を受け取る場合も源泉徴収や年末調整の対象となります。
一般的にはその月の給与から社会保険料を差し引いた額が88,000円以上の場合、源泉徴収税額表に基づいた金額を給与支払い時に徴収しなければなりません。源泉徴収した所得税は翌月の10日までに納付する必要があります。
また源泉徴収された所得税額と年末調整で求められる所得税額に差異がある場合、その差額は年末調整で精算します。毎月の給与から源泉徴収された所得税の合計額と、年間で支払うべき所得税・復興特別所得税の差額を計算して年末調整で調整を行います。
関連記事
6.青色申告の専従者給与額を決定する際の基準
青色事業専従者給与には上限はありませんが、給与額はどのように設定すべきでしょうか。以下では、給与額を決める際の重要なポイントをご紹介します。
源泉徴収が不要な額を設定する
青色事業専従者給与を源泉徴収が不要な金額に設定すれば、毎月の給与支払い時に源泉徴収を行う手間を省くことができます。
所得税の源泉徴収が必要になると従業員の給与から税額を差し引いて手取り額を計算し、納付手続きを行うなどさまざまな作業が発生します。事務作業を簡素化したい場合は、源泉徴収が不要な金額を給与額として設定することをお勧めします。
青色申告者の総収入とのバランスを考慮する
例えば青色申告者が1,200万円の収入を得ている場合、青色事業専従者給与が350万円であってもその業務内容が適切であれば認められることがあります。
一方で青色申告者の収入が約700万円の場合、青色事業専従者給与を350万円に設定するのは収入とのバランスが取れていないため認められないことも想定されます。
青色申告者の収入との整合性を考慮することが重要です。
7.青色申告における事業専従者給与の留意点
青色申告で事業専従者給与を利用する際には、いくつかの留意すべき点があります。
配偶者控除や扶養控除との併用ができない
配偶者や親族を事業専従者として扱う場合、配偶者控除や扶養控除を受けることができなくなります。
配偶者控除(最大38万円、70歳以上は最大48万円):所得が一定額以下の配偶者がいる場合に適用される控除です。
配偶者特別控除(最大38万円):配偶者の所得が38万円(令和2年分以降は48万円)を超えると配偶者控除が適用できませんが、この場合に使える控除です。配偶者の所得額に応じて控除額が変動します。
扶養控除(1人あたり最大63万円):所得が一定以下の扶養家族(子供や親族など)がいる場合に適用されます。
配偶者に事業専従者給与を支給する際には、38万円が一つの目安となります。支給額が38万円を超える場合には事業専従者給与が節税効果を高めるため、こちらの選択肢が有利です。
支給額が38万円以下の場合には配偶者控除を適用した方が税金の負担を軽減できます。事業専従者給与と配偶者控除は併用できないからです。
事業専従者給与には合理的な金額設定が求められる
事業専従者給与を必要経費として税務上認めてもらうためには、支払う給与の金額が実際の労働内容や貢献度に見合った「適正な額」であることが非常に重要です。
税務署は給与額が実態とかけ離れている場合や、節税対策を目的として不自然に高い給与を設定している場合に厳しくチェックを行います。そのため、適正額の設定は慎重に行う必要があります。
具体的には同業他社や市場の給与相場と比較した際に、大きく乖離していないかを確認することがポイントです。同じ業界や同じ地域で同様の業務に従事する従業員の給与と比較して、著しく高い給与設定をしてしまうと税務署から不正を疑われるリスクが高まります。
単純作業や事務補助など専門的な業務でない場合は、あまり高い給与を設定することは避けるべきです。実務的な目安として特別なスキルを必要としない一般的な業務の場合には月額10万円以下程度に設定しておくことで、税務署からの指摘を受けにくくなると言われています。この金額設定は、税務署に「不自然な給与設定ではない」という印象を与えるための防衛策の一つです。
また事業専従者給与として認められるためには金額の妥当性だけでなく、給与の支払い方法や記録の管理にも気を配る必要があります。給与の支払いには現金手渡しではなく、できるだけ銀行振込など記録が残る方法を選択することで税務調査の際に「実際に支払われた事実」を証明しやすくなります。
さらに給与支払いに関する契約書や、毎月の勤務内容・勤務時間を示す書類を整備しておくことも有効です。
節税を意識することは事業運営上大切な視点ではありますが、過度に節税を優先してしまうことでかえって税務リスクを高めてしまうこともありえます。
そのため事業専従者給与の設定においては実際の労働内容や市場の相場に基づき、慎重に金額を決定することが求められます。適切な給与設定を行うことで税務署からの指摘を未然に防ぎ、安心して経営を行うことに繋がります。
関連記事
8.複数の場所から給与を受け取ると確定申告が必要な場合がある
専従者給与は、給与所得として扱われます。給与所得がある場合には、特定の条件下では確定申告が必要になることもあります。例えば、専従者以外にもアルバイトやパートなどで収入を得ている場合です。
給与を複数の場所から受け取っている場合で、年末調整を受けなかった収入額と給与以外の所得の合計が20万円を超えると給与所得者でも確定申告が必要となります。外部での収入については、年間の給与額に注意を払うことが重要です。
また専従者として認められるには、事業に専念して従事していることが必要です。例えばアルバイトが主な収入源で、専従者としての業務が副業となるような場合は専従者給与として認められません。
専従者としての業務が妨げられるような場合でも、給与として認められない可能性があるため専従者業務とのバランスを考慮することが重要です。
関連記事
9.専従者給与がある場合の確定申告書の記入方法
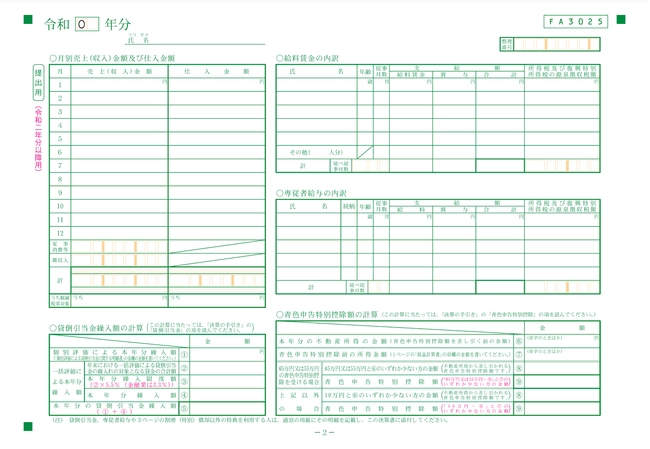
(出典:https://www.nta.go.jp/taxes/shiraberu/shinkoku/yoshiki/01/shinkokusho/pdf/r03/10.pdf)
確定申告書には、専従者給与に関する情報を記入する箇所があります。
まず最初に記入するのは、青色申告決算書です。上の画像内青色申告決算書にある「専従者給与の内訳」に、専従者として働いている家族の名前・年齢・給与額・源泉徴収額などを詳しく記入します。
その後計算した専従者給与の合計額を青色申告決算書の「繰入額等」欄に記載し、「専従者給与」の項目にその金額を転記します。
確定申告書の第一表にも記載が必要です。「その他」の欄にある「専従者給与(控除)額の合計額」の部分に、青色申告決算書で記載した合計額を入力します。
10.事業専従者控除:親族に支払った給与を経費として控除できる
事業専従者控除とは個人事業主などの納税者が、生計を共にする親族に給与を支払う際にその一部を経費として認める制度です。
個人事業では事業主の配偶者や親族が業務を手伝うことが一般的ですが、通常親族に支払う給与は経費として計上できません。しかし事業専従者控除の適用条件を満たせば、支払った給与の一定額を経費とみなし所得から差し引くことが可能になります。
事業主と同じ生計で事業に従事する親族を「専従者」と呼ぶことから、この特例制度は「事業専従者控除」とされています。
事業専従者控除と青色事業専従者給与の違い
所得税の確定申告には「白色申告」と「青色申告」の2種類があり、事業専従者控除は白色申告者のみが利用できる控除です。どちらも事業専従者への給与を経費として扱える点は共通していますが、適用の範囲が異なります。
白色申告における事業専従者控除では実際に支払った給与のうち、一定額のみを経費として認められます。一方青色事業専従者給与では、税務署へ「青色事業専従者給与に関する届出書
」を事前提出すれば業務の対価として妥当な給与を全額経費に計上できます。
以下の表に、両者の違いをまとめています。
事業専従者控除 |
青色事業専従者給与 |
|
|---|---|---|
対象事業主 |
白色申告の個人事業主 |
青色申告の個人事業主 |
必要経費として認められる範囲 |
一部のみ |
適正な範囲で全額 |
事前申請の有無 |
不要 |
「青色事業専従者給与に関する届出書」の提出が必要 |
事業専従者として認められるための条件
白色申告の事業専従者控除と青色事業専従者給与のいずれを適用する場合でも、事業専従者として認められるためには一定の要件を満たす必要があります。なお、この要件は白色申告と青色申告で異なります。
事業専従者控除を適用するための条件
事業専従者控除の適用を受けるためには、以下のすべての条件を満たす必要があります。
個人事業主と生計を共にする配偶者または親族であること
その年の12月31日時点で15歳以上であること
1年のうち6か月を超える期間にわたり、白色申告者の事業に専念していること
11.事業専従者控除を受けられる金額
事業専従者控除では、親族に支払った給与のうち一部の金額だけが必要経費として認められます。具体的には以下の1と2の方法で計算した金額を比較し、低いほうが適用されます。
事業専従者控除の適用金額
1. 事業専従者が配偶者である場合は86万円、配偶者以外の親族であれば1人につき50万円
2. 事業専従者控除を適用する前の事業所得などの金額を、専従者の人数に1を加えた数で割った金額
例えば事業所得が600万円で事業専従者が配偶者1名とその他の親族1名の計2名の場合には、事業専従者控除の計算方法は以下の通りです。
86万円 + 50万円 = 136万円
600万円 ÷ (2人 + 1) = 200万円
このケースでは1の計算結果である136万円の方が低いため、事業専従者控除の適用額は136万円となります。
事業専従者控除の申請手続き
事業専従者控除を受ける際には、青色事業専従者給与のように事前に税務署へ届出を行う必要はありません。確定申告時に、確定申告書と収支内訳書へ必要事項を記入して提出するだけで手続きが完了します。記入が必要な主な項目は以下のとおりです。
確定申告書第二表の「事業専従者に関する事項」
確定申告書第一表の「その他」欄にある「専従者給与(控除)額の合計額」
収支内訳書の「専従者控除」および「事業専従者の氏名等」
それでは、それぞれの項目について順に確認していきましょう。
確定申告書第二表の「事業専従者に関する情報」
最初に、確定申告書第二表の「事業専従者に関する事項」欄に、事業専従者の氏名・マイナンバー・続柄・生年月日・従事している期間(従事月数)・従事の程度・具体的な仕事内容・事業専従者控除額を記入しましょう。
確定申告書第一表「その他」欄の「専従者給与(控除)額の合計」
第二表に記入した事業専従者控除額を合計し、確定申告書第一表の「その他」欄にある「専従者給与(控除)額の合計額」に記載します。
収支内訳書の「専従者控除」と「事業専従者の詳細情報」
収支内訳書にも記入箇所があります。「専従者控除」欄には、専従者控除額の合計を記入します。また「事業専従者の氏名等」欄には、専従者の氏名・年齢・続柄・従事月数・延べ従事月数をそれぞれ記載します。
12.事業専従者控除を適用する際の注意点
事業専従者控除は白色申告者にとって節税効果のある特例ですが、活用する際には以下の点に留意する必要があります。
配偶者控除や扶養控除との併用に制限がある
専従者控除は、配偶者控除・配偶者特別控除・扶養控除などと併用することができません。各控除の仕組みを理解し、どの控除を適用するのが最も節税につながるかを慎重に判断しましょう。
事業専従者の年齢や勤務月数に気を付ける
事業専従者控除の対象となる親族には、年齢や従事期間といった条件があります。さらに、「その白色申告者の営む事業に専念していること」が求められるため、他に仕事をしている場合は事業専従者として認められません。
事業に関わる親族であっても、専従者の要件を満たさなければ事業専従者控除を適用することはできませんので注意が必要です。
また15歳以上であっても中学生は義務教育を受けているため要件のひとつである「その年を通じて6か月を超える期間、専ら事業に従事している」に該当しないと考えられ、事業専従者とは認められません。
事業専従者が受け取った給与は給与収入として扱われる
事業専従者控除を適用すると納税者本人の所得金額が減少し、節税効果が得られます。一方で事業専従者である親族には給与収入が発生するため、場合によっては確定申告を行い所得税を納める必要が出てくる可能性があります。
配偶者控除・配偶者特別控除・扶養控除など、他の所得控除と比較しながらどの制度を活用するのが家計全体のメリットにつながるか慎重に検討しましょう。
なお青色事業専従者給与を適用する場合、事業主は専従者に支払う給与から所得税を源泉徴収し年末調整を行う義務があります。
13.節税対策として、青色申告を選ぶ方が有利
事業専従者控除は白色申告者のみが利用できる所得控除ですが、より大きな節税効果を期待するのであれば白色申告よりも青色申告を選ぶのが有利です。この章では、青色申告をすることで得られる主な節税メリットについて紹介します。
青色申告を利用するには、原則として申請を希望する年の3月15日までに「所得税の青色申告承認申請書」を税務署へ提出する必要があります。ただし1月16日以降に新たに開業した場合は、開業日から2か月以内が申請期限となります。
申請期限を過ぎるとその年は青色申告が適用できず、白色申告での対応となるため提出期限を忘れないよう注意しましょう。
青色申告なら、事業専従者に支払った給与全額を経費として計上可能
青色申告では所定の期限までに「青色事業専従者給与に関する届出書 」を税務署へ提出していれば、事業専従者に支払った給与を業務の対価として全額必要経費に計上することが可能です。
一方これまで述べたように白色申告の事業専従者控除では、支払った給与の一部のみが経費として認められます。
青色申告を選択することで、事業専従者への給与を全額経費にできるため、より大きな節税効果が期待できます。
青色申告特別控除で最大65万円の控除を受けることができる
青色申告では期限内に申告し、かつ複式簿記で記帳するなどの要件を満たせば55万円の控除を受けることができます。さらにe-Taxでの申告または優良な電子帳簿保存を行うことで、控除額が10万円上乗せされ、最大65万円の控除が可能です。これを「青色申告特別控除」といいます。
この控除を活用することで課税所得が減り、結果として所得税の負担を軽減できます。単式簿記で記帳した場合は、青色申告特別控除の控除額は10万円にとどまります。
一方白色申告では簡易帳簿での記帳が認められていますが、青色申告特別控除のような節税効果はありません。複式簿記は難しそうに感じるかもしれませんが、会計ソフトを活用すれば記帳や確定申告書の作成をスムーズに行えるでしょう。
関連記事
14.まとめ
生計を共にする配偶者や子どもなどの親族に給与を支払う場合、通常は経費として計上できません。しかし、青色事業専従者給与として認められれば、経費にすることが可能です。
青色事業専従者給与を経費として認めてもらうためには受け取る親族が15歳以上であることや支払う給与が労務の対価として妥当な金額であることなど、一定の条件を満たす必要があります。
また青色事業専従者給与を適用する際には、所定の提出期限までに「青色事業専従者給与に関する届出書」を税務署に忘れずに提出しましょう。
青色申告には青色事業専従者給与や青色申告特別控除など、さまざまな節税メリットがあります。税制を上手に活用することで税負担を軽減できる場合があるため、条件を確認したうえで利用可能な制度を積極的に検討してみてください。
本記事が皆様にとって少しでもお役に立てますと幸いです。